Domain uhrfedern.de kaufen?
Wir ziehen mit dem Projekt
uhrfedern.de um.
Sind Sie am Kauf der Domain
uhrfedern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uhrfedern.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
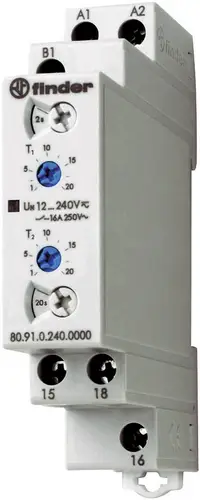
Finder Taktgeber asymetrisch 80.91.0.240.0000hersteller: Finder bezeichnung: Taktgeber asymetrisch 1W, 12-240VAC/DC,16A typ: 80.91.0.240.0000 ausführung des elektrischen anschlusses: Schraubanschluss komplettgerät mit sockel: ja geeignet für hutschienenmontage: ja geeignet für frontmontage: nein aufsteckbar auf schütz: nein funktion ansprechverzögert: nein funktion rückfallverzögert: nein funktion einschaltwischend: nein funktion ausschaltwischend: nein funktion stern/dreieck: nein funktion impulsformend: nein funktion blinkend mit pause beginnend, festzeit: nein funktion blinkend mit impuls beginnend, festzeit: nein funktion taktend mit pause beginnend, variabel: nein funktion taktend mit impuls beginnend, variabel: ja zeitbereich: 0,1..86400 s fernbedienung möglich: nein geeignet als fernbedienung: nein bemessungssteuerspeisespannung us bei ac 50 hz: 12..240 V bemessungssteuerspeisespannung us bei ac 60 hz: 12..240 V bemessungssteuerspeisespannung us bei dc: 12..240 V spannungsart zur betätigung: AC/DC anzahl der ausgänge, verzögert, wechsler: 1 ausgänge, umschaltbar verzögert/unverzögert: nein mit halbleiterausgang: nein nennstrom: 16 A breite: 17,5 mm höhe: 88,8 mm tiefe: 60,8 mm37,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Defossez, L.: Fachkunde für UhrmacherFachkunde für Uhrmacher , Die Uhrmacherschule Solothurn hat 1950 dieses hervorragende Fachbuch für die Uhrmacherausbildung und die Uhrmacher geschaffen. Die Autoren haben sehr gut bebilderte, theoretische, aber sehr gut verständliche Grundlage für die Rhabilleure geschaffen, welche keine Vergleich zu scheuen braucht und auch heute noch ihre volle Berechtigung hat. Besser kann man diesen Bereich kaum bearbeiten! Eine der ersten Bestrebungen der 1919 entstandenen Vereinigung der Direktoren schweizerischer Uhrmacherschulen war, eine Lücke zu füllen: das Fehlen einer theoretischen Uhrmacherkunde für Schüler der praktischen Uhrmacherberufe (gelernte Uhrmacher, Regleure, Uhrenreparateure). So ist ein leicht verständliches und gut bebildertes Fachbuch - es besteht aus drei Teilen - für Uhreninteressierte und Auszubildende entstanden: I. Teil : Einteilung der Zeit, Zeitmesser, Trieborgan, II. Teil : Die Hemmungen, von J. C. Pellaton ; III. Teil : Elementarkurs über das Regulieren, von E. Jaquet und L. Defossez, unter der Mitwirkung von R. Lavest. Dies Werk ist vom Herrn Max Bossart, Direktor der Uhrmacherschule Solothurn, 1950 mit großer Sorgfalt übersetzt und ergänzt worden. Ausserdem hat Herr Bossart dem Werk einen vierten Teil angegliedert, in welchem auf fachkundige Weise die Funktionen der verschiedenen Arten von Kurzzeitmessern (Chronographen) erläutert werden. Dieser Teil enthält außerdem eine Einteilung der Zifferblätter, deren Verschiedenheit denjenigen, die sich damit befassen müssen, oft viel Kopfzerbrechen verursacht. Zweifellos wird dieses neue Werk nicht nur den Schülern der Uhrmacherschulen, sondern allen Fachleuten und Uhrenreparateuren die nützlichsten Dienste erweisen. Dieser Reprint ist eine Fundgrube für Liebhaber alter Uhren und gehört auf jeden Fall in die Bibliothek eines jeden Uhrenfreundes und Uhrenbastlers! , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Defossez, L.~Pellaton, J. C.~Jaquet, E.~Bossart, M., Redaktion: Stern, M., Seitenzahl/Blattzahl: 261, Keyword: Federhaus; Gangdauer; Hemmungen; HistorischeUhren; Kurzzeitmesser; MechanischeUhren; Pendel; Regulieren; Reprint; Roskopfuhr; Räderwerk; Schwingungszahl; Sekundenzeiger; Sonnenuhr; Stern; Stoppuhr; Stoppuhren; Trieborgan; Uhrenlehre; Uhrensammeln; Uhrensammlung; Uhrentechnik; Uhrwerk; Zeigerstellmechanismus; Zeigerstellmechnismus; Zeigerwerk; Zeitmesser; Zeitmessinstrumente; Zifferblatt; Zykloidverzahnung, Fachschema: Antiquitäten / Uhren, Warengruppe: HC/Kunst/Antiquitäten, Fachkategorie: Antike Uhren, Musikboxen und -automaten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 960, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **


Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
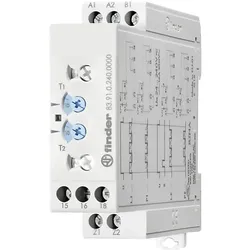
Finder Taktgeber asymetrisch 83.91.0.240.0000839102400000 | 85364900 Taktgeber-asymmetrisch für DIN-Schiene, 22,5 mm breit, 4 Programme: wahlweise impuls- oder pausebeginnend mit oder ohne Startkontakt B1, 1 Wechsler für 16 A / 250 V AC, Kontaktmaterial AgNi, 8 Zeitbereiche: 0,05 s - 10 Tage, Versorgungsspannung: 24-240 V AC/DC (50/60 Hz) Relaisschutzart: IP 2062,68 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Finder Taktgeber asymetrisch 80.91.0.240.0000hersteller: Finder bezeichnung: Taktgeber asymetrisch 1W, 12-240VAC/DC,16A typ: 80.91.0.240.0000 ausführung des elektrischen anschlusses: Schraubanschluss komplettgerät mit sockel: ja geeignet für hutschienenmontage: ja geeignet für frontmontage: nein aufsteckbar auf schütz: nein funktion ansprechverzögert: nein funktion rückfallverzögert: nein funktion einschaltwischend: nein funktion ausschaltwischend: nein funktion stern/dreieck: nein funktion impulsformend: nein funktion blinkend mit pause beginnend, festzeit: nein funktion blinkend mit impuls beginnend, festzeit: nein funktion taktend mit pause beginnend, variabel: nein funktion taktend mit impuls beginnend, variabel: ja zeitbereich: 0,1..86400 s fernbedienung möglich: nein geeignet als fernbedienung: nein bemessungssteuerspeisespannung us bei ac 50 hz: 12..240 V bemessungssteuerspeisespannung us bei ac 60 hz: 12..240 V bemessungssteuerspeisespannung us bei dc: 12..240 V spannungsart zur betätigung: AC/DC anzahl der ausgänge, verzögert, wechsler: 1 ausgänge, umschaltbar verzögert/unverzögert: nein mit halbleiterausgang: nein nennstrom: 16 A breite: 17,5 mm höhe: 88,8 mm tiefe: 60,8 mm37,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Defossez, L.: Fachkunde für UhrmacherFachkunde für Uhrmacher , Die Uhrmacherschule Solothurn hat 1950 dieses hervorragende Fachbuch für die Uhrmacherausbildung und die Uhrmacher geschaffen. Die Autoren haben sehr gut bebilderte, theoretische, aber sehr gut verständliche Grundlage für die Rhabilleure geschaffen, welche keine Vergleich zu scheuen braucht und auch heute noch ihre volle Berechtigung hat. Besser kann man diesen Bereich kaum bearbeiten! Eine der ersten Bestrebungen der 1919 entstandenen Vereinigung der Direktoren schweizerischer Uhrmacherschulen war, eine Lücke zu füllen: das Fehlen einer theoretischen Uhrmacherkunde für Schüler der praktischen Uhrmacherberufe (gelernte Uhrmacher, Regleure, Uhrenreparateure). So ist ein leicht verständliches und gut bebildertes Fachbuch - es besteht aus drei Teilen - für Uhreninteressierte und Auszubildende entstanden: I. Teil : Einteilung der Zeit, Zeitmesser, Trieborgan, II. Teil : Die Hemmungen, von J. C. Pellaton ; III. Teil : Elementarkurs über das Regulieren, von E. Jaquet und L. Defossez, unter der Mitwirkung von R. Lavest. Dies Werk ist vom Herrn Max Bossart, Direktor der Uhrmacherschule Solothurn, 1950 mit großer Sorgfalt übersetzt und ergänzt worden. Ausserdem hat Herr Bossart dem Werk einen vierten Teil angegliedert, in welchem auf fachkundige Weise die Funktionen der verschiedenen Arten von Kurzzeitmessern (Chronographen) erläutert werden. Dieser Teil enthält außerdem eine Einteilung der Zifferblätter, deren Verschiedenheit denjenigen, die sich damit befassen müssen, oft viel Kopfzerbrechen verursacht. Zweifellos wird dieses neue Werk nicht nur den Schülern der Uhrmacherschulen, sondern allen Fachleuten und Uhrenreparateuren die nützlichsten Dienste erweisen. Dieser Reprint ist eine Fundgrube für Liebhaber alter Uhren und gehört auf jeden Fall in die Bibliothek eines jeden Uhrenfreundes und Uhrenbastlers! , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Defossez, L.~Pellaton, J. C.~Jaquet, E.~Bossart, M., Redaktion: Stern, M., Seitenzahl/Blattzahl: 261, Keyword: Federhaus; Gangdauer; Hemmungen; HistorischeUhren; Kurzzeitmesser; MechanischeUhren; Pendel; Regulieren; Reprint; Roskopfuhr; Räderwerk; Schwingungszahl; Sekundenzeiger; Sonnenuhr; Stern; Stoppuhr; Stoppuhren; Trieborgan; Uhrenlehre; Uhrensammeln; Uhrensammlung; Uhrentechnik; Uhrwerk; Zeigerstellmechanismus; Zeigerstellmechnismus; Zeigerwerk; Zeitmesser; Zeitmessinstrumente; Zifferblatt; Zykloidverzahnung, Fachschema: Antiquitäten / Uhren, Warengruppe: HC/Kunst/Antiquitäten, Fachkategorie: Antike Uhren, Musikboxen und -automaten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 960, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Persen Verlag Zeitmessung, Zeitmesser und ZeitberechnungIn dieser Unterrichtseinheit setzen sich Ihre Schülerinnen und Schüler fächerübergreifend mit den Themen Zeitmessung, Zeitmesser und Zeitberechnung auseinander. Ob Analoge und digitale Uhrzeiten umwandeln, Rechnen mit Stunden und Minuten oder einen Jahresplaner ausfüllen - alle Arbeitsblätter sind sofort einsetzbar und bieten Vorlagen in unterschiedlichen Niveaustufen.9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.